
文丨知之 编审丨酒传社团队ID:jiuchuanshe-OTO
10月29日,迎驾贡酒披露2026年第三季度报告。放在白酒行业整体仍处深度调整的背景中审视,这份财报的参照意义大于绝对增速本身。
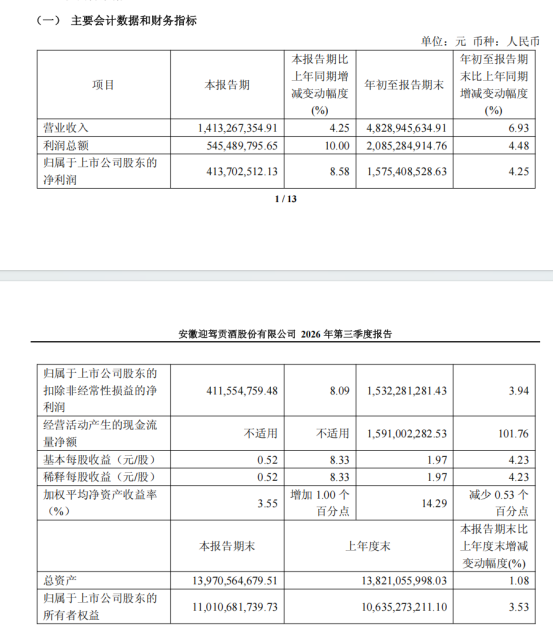
前三季度,迎驾贡酒实现营业收入48.29亿元,同比增长6.93%;归母净利润15.75亿元,同比增长4.25%。第三季度单季营收14.13亿元,同比增长4.25%;归母净利润4.14亿元,同比增长8.58%,利润增速跑赢收入增速。
2026年前三季度,19家上市白酒企业(不含顺鑫农业及珍酒李渡)合计营收2609.17亿元,同比下降7.39%;归母净利润同比下降约8.9%。在这一背景下,迎驾贡酒在前三季度实现了6.93%的整体营收稳增,且第三季度单季利润端进一步提速,其意义不在于增速有多高,而在于调整期中的方向选择:不靠向渠道转移压力换取报表,而是用产品结构和现金流质量守住经营底盘。
NO ·1行业磨底期,徽酒率先企稳
中信证券研报判断,白酒行业已在价格、库存、渠道、业绩等维度深度出清,目前处于磨底后期、库存出清尾声,名酒批价、渠道库存等底部信号相继显现。但出清并不等于复苏,终端库存虽有回落,本轮库存消化主要靠酒厂主动控货和渠道减少囤货,终端开瓶动销的实质性改善仍需验证。
在这一阶段,区域酒企的分化尤其值得关注。2026年第三季度,营收实现正增长的七家酒企中,古井贡酒、迎驾贡酒、口子窖三家均来自安徽。迎驾贡酒第三季度营收增速4.3%,在徽酒三家中居前,复苏的连续性也在区域酒企中较为突出。
这一差异或许可以表明,在商务宴请和礼赠消费恢复偏慢的环境下,大众宴席与主流价格带的刚需属性,为区域名酒提供了更早的企稳条件。迎驾贡酒的产品结构恰好落在这条需求韧性较强的价格带上。
NO ·2利润跑赢收入,现金流给出更强信号
迎驾贡酒第三季度单季归母净利润增速8.58%,扣非净利润增速8.09%,均高于营收增速。拆解来看,当季毛利率同比提升约1.9个百分点至72.1%,主要来自中高档产品销售占比的提升,而非提价驱动;销售费用率同比上升0.6个百分点至13.1%,管理费用率则小幅下降0.4个百分点,净利率同比提升1.2个百分点至29.3%。
利润弹性的来源因此较为清晰:结构上移带来的毛利率改善,叠加经营效率的优化,对冲了品牌投入的增加。
比利润表更值得关注的是现金流。迎驾贡酒前三季度经营活动产生的现金流量净额15.91亿元,同比增幅超过100%。
在渠道资金普遍偏紧、酒企普遍放缓回款节奏的环境下,这一增幅的含金量在于:回款的改善来自终端销售和渠道信心的实际修复,而不是压货形成的账面数字。
截至三季度末,公司合同负债为4.54亿元,较年初的4.84亿元仅小幅回落。在行业整体面临渠道资金紧张、经销商普遍捂紧钱包的当下,这一细微跌幅说明渠道端的打款意愿依然稳健,对品牌后续动销抱有充足信心。合同负债的温和表现,既指向渠道正在有序去库存,也印证了公司没有依靠强压预收款来粉饰报表,而是顺应市场节奏,保持了厂商生态的健康。
NO ·3洞藏的结构力,与徽酒竞争中的位次
产品端,迎驾贡酒第三季度中高档白酒实现收入10.79亿元,在当季白酒营收中的占比升至80.59%。洞藏系列仍是绝对核心:洞6、洞9所处的大众宴席和主流价格带需求韧性较强,省内终端覆盖和消费者认知持续提升;洞16及以上产品则仍受商务消费恢复节奏的制约,增长更依赖场景改善。
这一产品梯度决定了迎驾在当前周期中的位置。它没有将增长押注在单一超高端单品上,而是以100至300元价格带为基本盘,向上做价格梯队的渐进延伸。机构研报的判断是,安徽100至300元价格带仍在扩容,洞藏系列的结构上移具备持续性,单季毛利率的提升来自产品组合变化而非提价,盈利质量的可持续性相对更强。
区域层面,迎驾贡酒第三季度省内收入9.20亿元,同比增长约5.1%;省外收入4.20亿元,同比增长约5.5%,省外增速略快于省内。在徽酒大本营竞争持续加剧的背景下,省内基本盘守住了,省外没有出现失速,渠道端的调整也保持了克制。同时第三季度末,迎驾贡酒经销商总数省内净增4家、省外净增2家,扩张节奏放缓,重心转向存量网点的动销与单店效率。
NO ·4生态酿造:一个需要更长周期验证的差异化壁垒
迎驾贡酒区别于徽酒同行的另一条线索,在报表之外。2015年起,公司依托霍山国家级生态示范区资源,搭建产区、水源、工艺、洞藏四位协同的生态酿造体系,形成了区别于徽酒传统浓香风格的品质特征,“洞藏”二字本身即构成老酒陈酿的品质联想。
在调整期,“洞藏”成为终端动销中可被消费者感知的差异化依据。洞6、洞9在大众宴席场景中的需求基础,一定程度上验证了这套品质表达在主流价格带的有效性。但需要客观看待的是,生态壁垒的兑现是慢变量,它无法替代渠道执行力和终端开瓶率的持续改善,更不足以让一家区域酒企脱离行业周期独立运行。
不过从行业视角来看,迎驾贡酒的这份表现,为当下处于名酒下沉挤压与库存高企双重压力下的区域酒企,提供了一个极具参考价值的“抗周期样本”。
其样本意义主要体现在三个层面:
其一,战略定力上,没有盲目追求全国化扩张,而是将资源聚焦于大本营市场的精耕细作,确保基本盘不失血。
其二,产品策略上,摒弃低效的价格战内卷,紧紧咬住百元至三百元这一大众宴席与腰部扩容价格带,以洞藏系列的向上延伸实现结构升级。
其三,渠道生态上,克制压货冲动,保持极高的现金流质量与温和的合同负债水平。
迎驾的企稳说明,在存量博弈时代,区域酒企的破局之道不再是比拼招商速度与铺货规模,而是回归经营常识——用扎实的终端动销、健康的厂商关系以及差异化的品质壁垒来穿越周期。