
文丨花间酒 编审丨酒传社团队ID:jiuchuanshe-OTO
22.30亿元营收,同比增长15.54%;4.22亿元归母净利润,同比增长31.59%。今世缘2026年第三季度报告,交出了一份收入与利润同步增长、利润增速快于收入的答卷。
这并非今年的首次增长。第二季度,今世缘营收、归母净利润已分别同比增长14.11%、19.17%,第三季度进一步提速
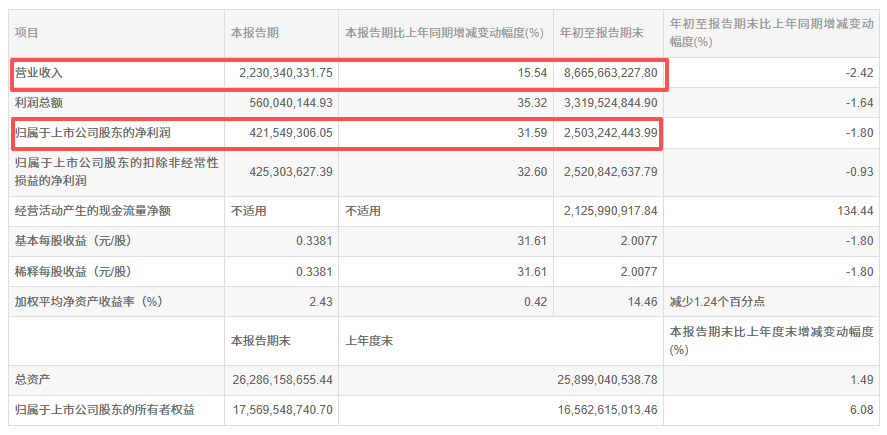
对照第三季度单季表现,虽然不同企业的规模、结构与基数各有差异,但在行业深度调整、经营表现分化的背景下,今世缘连续两季双位数增长仍值得观察与拆解。
从年初承压到连续增长,今世缘究竟做对了什么?
一位南京今世缘经销商向酒传社表示,关键不在某个突然奏效的营销动作,而在长期的市场深耕与团队培养。将这份一线反馈与财报对照,增长背后的产品分工、渠道能力与经营节奏,有了更具体的注脚。
NO ·1增量有接力,增长有纵深
第三季度,今世缘同比增加营业收入约3亿元、归母净利润约1.01亿元。这两笔增量,并不来自同一个因素。我们从产品端、市场端、渠道端和利润端分别分析。
①产品端,特A+类仍是收入主体,特A类贡献更多增量。
根据前三季度与上半年经营数据公告相减计算,第三季度,特A+类收入约12.51亿元,同比增长11.34%;特A类约7.94亿元,同比增长24.31%。两类产品合计贡献当季主营业务收入同比增量的93.68%。(根据出厂指导价划分:特A+类为300元以上,特A类为100—300元)。
但增量也不等于利润贡献:按半年报披露的收入、成本计算,上半年特A+类贡献约三分之二的主营业务毛利,而特A类承担更多收入增量。
②市场端,省外增速更快,江苏仍是新增收入的主要来源。
第三季度,省内主营业务收入约19.51亿元,同比增长14.71%;省外约2.28亿元,同比增长29.38%。省内同比增加约2.50亿元,贡献当季主营业务收入增量的82.87%;省外增加约0.52亿元。
省内六大区均实现单季同比增长,其中苏中、盐城分别增长约24.48%、24.65%,南京大区增长约6.89%。
这意味着,大本营不仅是收入基础,也在继续提供增量。
这一点,在该南京经销商的口中也得到证实,“现在今世缘在江苏本地的市占率增长的非常快,一方面得益于竞品留下的空间,一方面也是今世缘自己‘小火慢炖’的结果,整体处在一个爆发期。”
③渠道端,经销体系依然是主体。
第三季度,今世缘批发代理收入约20.59亿元,占主营业务收入的94.52%;直销含团购收入约1.19亿元,占比5.48%。
可见,本轮增长依然是来自传统渠道,经销商依然是企业连接终端、覆盖市场的重要力量。
④利润端,毛利率与费用率共同改善。
按合并财务报表拆算,第三季度,今世缘综合毛利率约76.86%,同比提高约1.82个百分点;归母净利率约18.90%,同比提高约2.31个百分点。同期扣非归母净利润增长32.60%,略高于归母净利润增速,说明利润增长并非主要依靠非经常性收益抬升,本轮增长既有收入扩大的贡献,也有收入转化为利润的效率改善。
NO ·2把市场做深,把经销商做强
对于第三季度利润增长,今世缘在财报中明确提及:去年同期基数较低,市场占有率提升带动收入上升,以及成本管理、销售费用管控取得效果。
这一点与该经销商反馈基本一致,去年同一时期,因市场检查等特殊原因,基数相对较低,因此与去年同期相比的改善,也不等于已经恢复到前些年的市场水平。但其同样表达了对本轮增长的认可以及到今年年底的乐观预期。而对这一背后原因的分析,则既要看企业作出的调整,也要看长期积累的经营能力。
第一,以多层次产品布局适应需求变化。
2026年半年报明确了产品分工:国缘V系列深耕高端圈层,开系守住主流价格带份额,淡雅深化消费者沟通;今世缘品牌聚焦喜庆,高沟塑造差异化形象。
在今年3月的投资者接待记录中,今世缘方面也表示,不会因为短期波动就全部押注某个价格带,而是根据产品表现和动销情况灵活配置资源。
一线反馈呈现了这种分工背后的现实需求。在上述经销商接触的南京市场,四开仍受到消费场景减少影响,V系虽已占据国缘高端定位,但销售上也有压力;淡雅近两年则更为活跃。
显然,对今世缘而言,大众价位产品扩大消费覆盖,主力产品守住市场基础,高端产品保持培育,仍需同时推进。适应当下需求,并不一定意味着改变长期战略,更考验资源配置能否跟上消费变化。
第二,省内深耕,周边突破,持续积累市场认知。
据2025年年报披露,今世缘深化县区精耕,推动乡镇市场建设。到2026年上半年,进一步在苏中、苏北打造千万级乡镇,在苏南开展城乡一体化运作。
在今年的第三季度的区域表现中,可以看出:苏中、盐城增长较快,其他省内大区也实现单季正增长。
在该经销商看来,国缘在当地积累的消费者认知,是市场基础的重要组成部分。他用“小火慢炖”形容今世缘多年来的市场经营:不是依靠一次大动作,而是长期培育品牌和经销商。
省外则从点状扩张转向深耕已有市场、提升扶持。对山东、安徽、浙江、上海等周边市场持续培育,并调整营销架构。截至三季度末,省外经销商由年初576家增至685家,市场覆盖进一步扩大。
第三,不只要求经销商卖酒,更培养其经营能力。
这是受访经销商感受最深的部分。他认为,管理团队的稳定、经销商能力建设与持续深耕,共同支撑了一线经营。
他回忆,自己的团队最初很小,厂家便要求其建立组织框架:酒店、分销、团购渠道分工清晰,仓储配送形成配套。
搭起框架之后,是持续的分层培训。老板、主管、业务员分别接受经营管理、产品知识和业务技能培训,并配套月度考试、日常考核,目标细化到日、周、月,通过报表跟踪落实。
在他看来,这种合作使经销商更愿意“把它当自己的事业在干”,厂家的策略也更容易贯彻到一线。
这与企业披露的做法形成了对应。2025年,今世缘开展“厂商金牌操盘手”系列培训,导入“五星评定”管理机制;2026年继续升级培训体系,实施经销商差异化扶持。
今年,厂家还推动团队学习短视频、参与新媒体传播。受访者认可其品牌传播价值,同时认为,对单个经销商的短期销售转化仍需观察。这也与公司搭建抖音、视频号、小红书矩阵的动作相互参照。
但他也提醒,单靠组织门店圈子、设置宴席奖励,并不容易持续调动门店;部分门店的推介意愿,仍受到产品利润空间的影响。
对于以经销为主的酒企,市场深耕的落点,不只是增加多少门店,更在于是否有一支能够持续服务这些门店的团队。 培养经销商的经营能力,是把市场策略转化为日常执行的重要基础。
第四,调整投入结构,也兼顾渠道承受能力。
第三季度,今世缘销售费用约6.05亿元,同比增长4.33%,并没有绝对下降;但由于收入增长15.54%,且当季营业成本同比增长约7.12%,低于收入增速,推动综合毛利率提高。
费用内部并非全面收缩。上半年,公司广告费、综合促销费分别同比下降约12.66%、17.64%,销售费用中的职工薪酬则增长约13.10%,不同项目的投入变化存在差异。
除厂家自身的投入产出,渠道资金承受能力也是经营节奏的一部分。
谈及厂家的调整,受访者十分感触,“今年给我们降了任务。”
他坦言,仍有进货压力,周转也不如市场较好时顺畅。但与高速增长时期相比,厂家下调对其的任务要求后,他感受到的库存、资金和心理压力反而有所减轻。
这也提示厂家增长与渠道减负其实可以兼顾,关键要尊重真实需求。
NO ·3从今世缘样本,看区域名酒的长期胜负手
当白酒行业从增量扩张转向存量竞争,企业比拼的已不只是铺货速度,更是能否持续赢得消费者、组织渠道并适应需求变化。今世缘的这轮增长,为区域酒企提供了一个有参考价值的经营样本。
首先,长期培育的价值,在市场调整中更加显现。产品覆盖多个价格带,只是经营的起点;能否形成稳定的消费认知和市场基础,需要持续投入。特A类与特A+类共同支撑增长、省内贡献主要增量,与经销商所说的消费者主动选择相互参照,说明根据地的竞争力,不只是渠道覆盖,更是品牌逐步进入当地消费习惯。这样的积累,难以靠短期促销替代。
其次,厂商关系的深度,体现在共同成长,也体现在共同承压。 分工、培训与考核,帮助经销商从依赖个人资源转向专业经营;需求放缓时调整任务,则是为合作伙伴保留资金与经营余地。前者建设能力,后者保护能力。对酒企而言,经销商不只是业绩承接者,更是长期市场资产的共同建设者。
再次,市场策略需要从“厂家安排了什么”,走向“终端为什么愿意做”。 受访者对部分宴席、终端合作效果的保留,揭示了品牌拉力之外的另一面:消费者认可,并不自动转化为门店推介动力。政策能否有效,既取决于品牌,也取决于终端的利润、信心与参与意愿。尊重这些经营感受,才能让资源投入真正形成合力。
当然,这些经验并不意味着今世缘已没有挑战。核心产品培育、省外市场拓展和渠道收益,仍需持续打磨。但在消费场景变化、渠道普遍承压的环境中,连续两个季度交出营收、利润双位数增长的答卷,已属难得。其价值不仅在于当期增速,更在于长期积累与主动调整所体现的经营底色。
两个季度的双增,还不足以定义一轮周期。2026年全年财报,将是检验这轮修复成色的下一次大考,酒传社也将持续跟踪报道。
发表回复