
文丨知之 编审丨酒传社团队ID:jiuchuanshe-OTO
截至8月末,A股及港股主要酒类上市公司2026年半年报披露收官。如果说去年的半年报还在争论“何时筑底”,今年的半年报已经把答案写在报表上:行业总量仍在收缩,但收缩的方式已经变了——酒业并没有全面塌陷,而是剧烈分化。
白酒上市公司中,营收正增长的只有5家;六强座次重排,茅台一家拿走行业六成利润;啤酒在总量几乎零增长的背景下,燕京靠改革交出净利近27%的增速;黄酒行业迎来历史性的一哥易主;养生酒、低度酒等细分赛道则逆势跑出翻倍增长。这份半年财报季披露的,既是行业旧增长范式的“讣告”,也是新竞争逻辑的“序章”。
NO ·1白酒:普跌格局下的“大分化”,茅台独领半壁江山
(一)六强过百亿,格局固化但座次重排
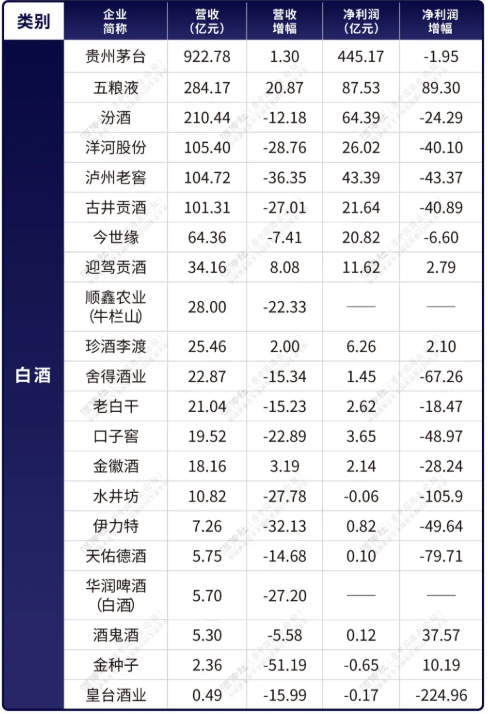
2026年上半年,营收过百亿的白酒上市公司仍为6家——贵州茅台、五粮液、山西汾酒、洋河股份、泸州老窖、古井贡酒,数量与去年同期持平,但内部的“座次”已经悄然变化。
茅台以922.78亿元营收、445.17亿元净利润继续一骑绝尘;五粮液以284.17亿元营收、87.53亿元净利润重回行业第二;汾酒营收210.44亿元、净利润64.39亿元位居第三;洋河股份以105.40亿元营收、领先0.68亿元的微弱优势反超泸州老窖,重回第四;同时古井贡酒与洋河股份、泸州老窖三家之间差距微小,行业排名未来或将随时调整。
(二)茅台一家,拿走一大半利润
把六强放在一起看,头部集中的程度更加惊人。六家合计营收约1728.8亿元,茅台一家占53%;六家合计净利润约688.1亿元,茅台一家占64.7%——茅台一家赚走的钱,超过其他五强之和。放眼全部20家白酒上市公司(剔除华润啤酒),茅台营收占比约46%、净利润占比约60%;若再加上五粮液,两家合计营收占板块总盘六成以上。“强者恒强、弱者愈弱”的马太效应,在行业调整期被进一步固化。
(三)增长面:20家中仅5家营收增长
从增长面看,白酒行业呈现出“普跌”格局:21家公司中,营业总收入实现同比增长的仅有5家(贵州茅台+1.30%、五粮液+20.87%、迎驾贡酒+8.08%、珍酒李渡+2.00%、金徽酒+3.19%),其余16家均不同程度下滑;归母净利润实现增长的同样仅有5家(五粮液+89.30%、酒鬼酒+37.57%、金种子酒+10.19%、迎驾贡酒+2.79%、珍酒李渡+2.10%),14家下滑(顺鑫农业与华润啤酒白酒业务未计入)。
(四)数据之外的三个深层信号
其一,增长逻辑换轨。茅台在业绩说明会上表示放弃量化经营目标,五粮液、汾酒、老窖、洋河相继淡化营收利润指引——行业KPI正从“我能产多少、压多少”转向“市场能开多少瓶、扫多少次码”。上半年茅台直销收入同比增长近三成,i茅台收入同比大增274%以上,控量挺价、去库存成为主旋律,报表增速已不再是唯一的指挥棒。
其二,景气指数仍在探底。中国酒类流通协会数据显示,二季度酒类市场景气指数(ACI)为43.41,低于50的荣枯线,较去年四季度的49.72、今年一季度的47.32进一步下滑,行业仍处深度调整。
其三,低度化从概念变成现实。二季度ACI分度数看,10度以下产品景气指数51.12领跑,50度以上仅35.83,呈现明显的“度数越高、景气越低”特征——这既是消费代际更迭的结果,也是白酒必须直面的结构性考题。
值得注意的是,个别企业已出现季度级修复信号:今世缘二季度单季营收、净利分别增长14.11%和19.17%,是头部阵营中最先转暖的样本之一。但行业拐点仍需中秋、国庆旺季动销进一步验证。
NO ·2啤酒:总量零增长下的“改革牛”,分化比白酒更极致
啤酒是上半年酒类各板块中最稳健的一支。国家统计局数据显示,上半年规上啤酒企业产量1936.2万千升,同比微增0.2%——总量几乎零增长,但头部企业的利润表现冰火两重天。行业增长逻辑已从“规模扩张”切换为“结构升级+效率竞争”。
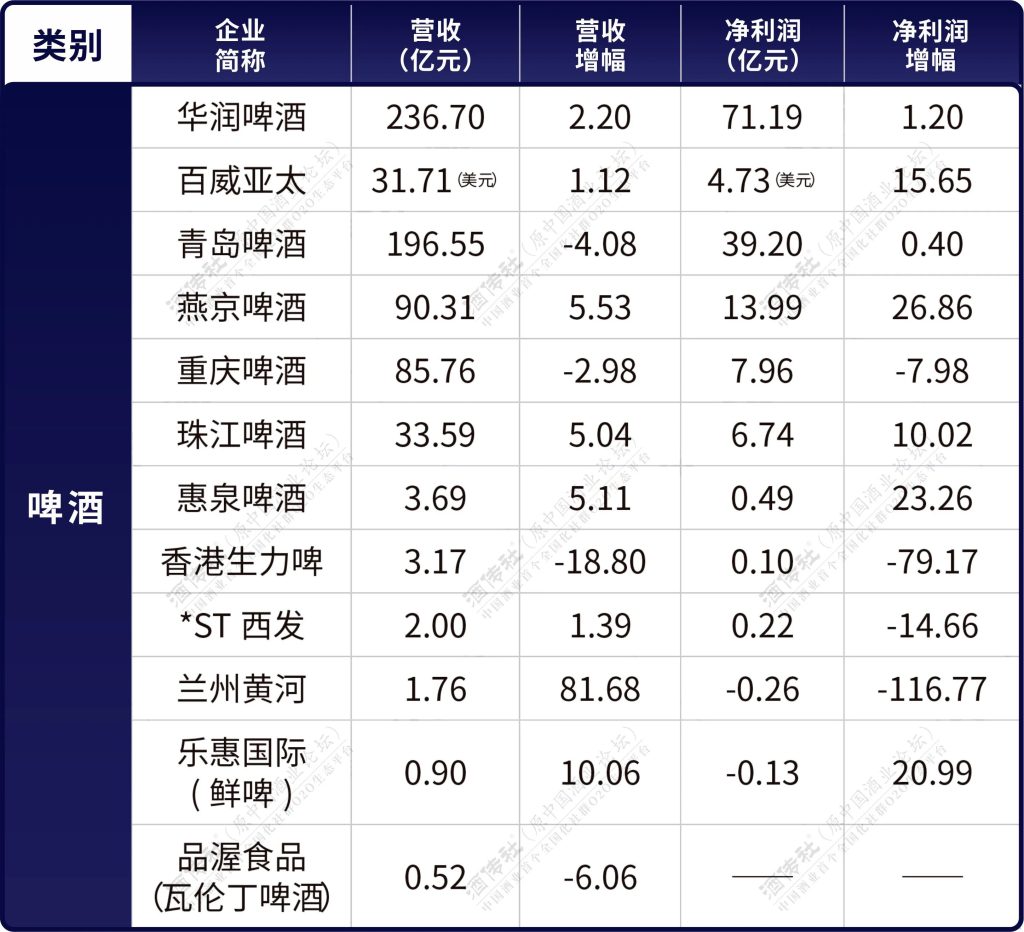
燕京啤酒是最大的赢家:上半年营收90.31亿元、同比增长5.53%,归母净利润13.99亿元、同比大增26.86%,扣非净利增速更高达33.16%;核心大单品燕京U8销量61.41万千升、保持25%以上高增,高端产品营收58.98亿元、毛利率56.3%(同比提升4.59个百分点);二季度单季净利11.34亿元,创历史同期纪录,并推出中期分红方案。业内普遍认为,燕京的亮眼表现并不只是高端化叙事,而是“改革红利”——组织效率、费用管控与弱势市场减亏带来的利润弹性。
华润啤酒稳字当头:啤酒业务营业额236.7亿元、同比增长2.2%,销量约660万千升、增长1.7%,平均售价提升0.5%;但股东应占溢利51.69亿元、同比下降10.71%,白酒业务(金沙酒业营收5.70亿元、同比下滑27.20%)成为主要拖累。
青岛啤酒则提供了开源节流的样本:营收196.5亿元、同比下滑4.1%,但净利润39.2亿元、微增0.4%。利润的“正增长”归功于减少2亿元广告费、理财收益大增等因素支撑,二季度单季营收、净利已出现下滑。不过其主品牌中高端以上产品销量204.4万千升、同比增长2.6%,是报表中的亮点。
重庆啤酒成为淡季压力的样本:营收85.76亿元、同比下滑2.98%,净利7.96亿元、下滑7.98%,二季度传统旺季反而折戟(销量同比下滑5.95%)。百威亚太中国市场销量、收入分别减少6.0%和6.4%;区域品牌惠泉啤酒则录得营收、净利分别增长5.11%和23.26%的成绩。
一句话总结啤酒板块:行业已经从“谁的高端化口号响”转向“谁的改革执行快”。燕京与青啤的分化说明——存量时代,效率即利润。
NO ·3葡萄酒:龙头增收不增利,板块在“新酒饮”里找活路
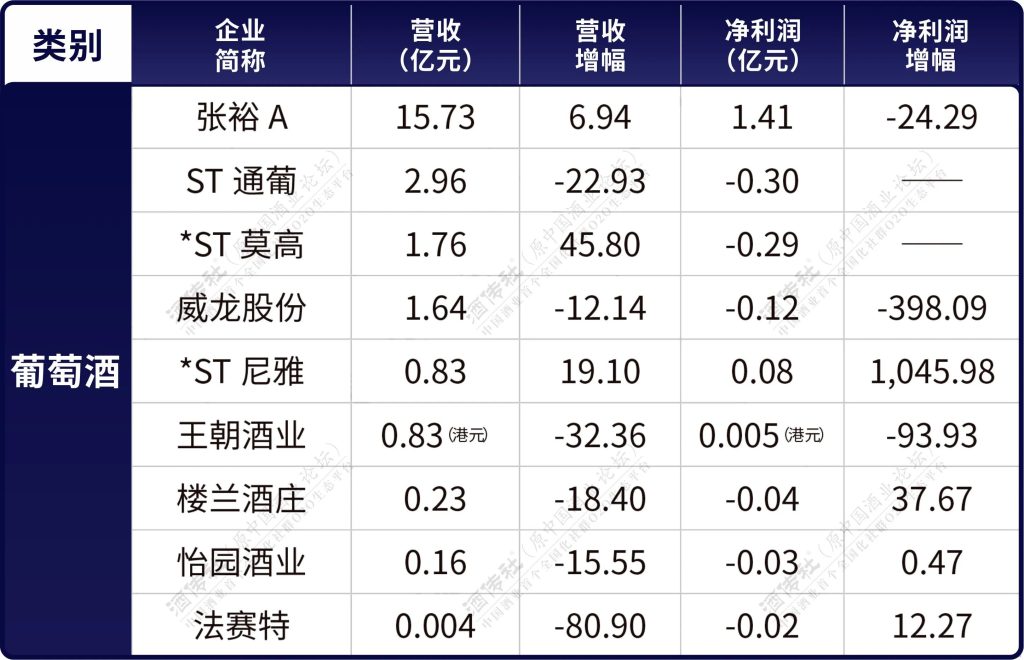
葡萄酒板块延续低迷,但内部分化明显:张裕“一枝独秀”扛起板块大旗,却难掩增收不增利的尴尬。
张裕上半年营收15.73亿元、同比增长6.94%,是板块中少数实现营收正增长的企业;但归母净利润1.41亿元、同比下降24.29%——市场营销费用同比增长26.7%,直接侵蚀了利润。公司坦言:“国内葡萄酒市场下滑势头有所放缓,但市场需求仍然严重不足……行业发展态势仍然在低位徘徊,还没有止跌回升的明显迹象。”
其余企业更加艰难:威龙股份营收1.64亿元、同比下滑12.14%,净利亏损约1196万元;ST通葡预计亏损2364万至3546万元;*ST莫高预计亏损2300万至3150万元。Wind葡萄酒指数三个月跌超21%,6只成分股中已有4只净利为负,整个板块处于“集体失血”状态。
深层原因并不复杂:商务宴请、礼品两大核心场景持续退潮,白酒、啤酒、低度潮饮三面夹击;2024年对澳“双反”取消后,澳洲酒强势回补(上半年进口量同比增长30.27%),进口酒从百元价位到高端名庄全线挤压;加之开瓶后不宜存放、与国人畅饮习惯错配,葡萄酒的消费基本盘始终没有真正建立起来。
不过,危局中也藏着板块转型的方向——“新酒饮化”。张裕旗下“长尾猫”上市10个月销售额突破亿元,并计划推出脱醇葡萄酒、草本葡萄酒等低度潮饮产品;ST通葡的甜型气泡葡萄酒线上走红,上半年葡萄酒销售收入同比增长120.4%,其中畅饮型(40元以下)产品收入大增244.4%。行业正试图用更低的酒精度、更轻的饮用场景,把年轻消费者重新拉回餐桌——这条路能否走通,比任何单季财报都更值得观察。
NO ·4黄酒:一哥易主,会稽山双超古越龙山,下半场更关键
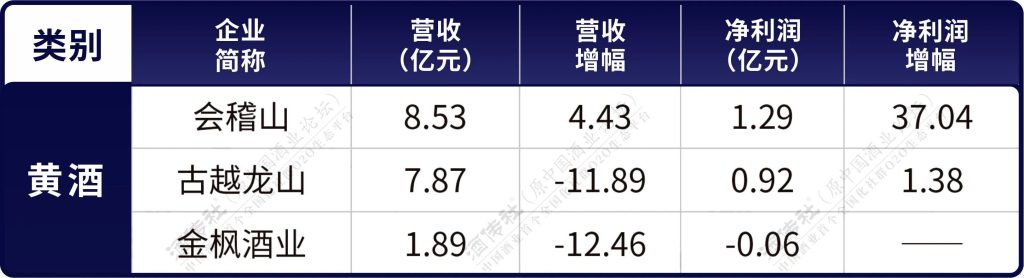
黄酒板块迎来了历史性时刻:会稽山首次在半年报营收规模上超越古越龙山。
这场换位的实质,是两种经营策略的碰撞。会稽山把资源集中投向江浙沪基本盘,中高端黄酒收入5.95亿元、同比增长14.17%,占总营收近七成,“兰亭”高端化与“一日一熏”等年轻化产品双线发力;古越龙山则处于战略调整期,主动收缩低毛利普通酒,青花醉系列增长35.17%,成为财报亮点。
但“一哥”的位置并不稳固:会稽山的增长带有明显的费用驱动特征——上半年销售费用2.36亿元、费用率约27.7%,接近古越龙山的1.8倍,广告宣传促销费更是后者的6.6倍;而古越龙山在省外市场的布局更深(省外收入占比超40%,会稽山不足30%)。一旦会稽山营销投入收缩、或古越龙山调整见效,座次仍有反复的可能。
金枫酒业则加速掉队:营收1.89亿元、同比下滑12.5%,昔日“10亿级”的黄酒三强,如今已不足2亿元。
从行业看,黄酒是酒类中少数保持正增长的板块——2025年规上黄酒企业营收约210亿元、增速超5%。头部双雄西进川渝、竞逐全国化,会稽山能否坐稳一哥、古越龙山能否反击,下半年的中秋旺季将成为关键。
NO ·5其他:流通渠道承压,养生酒成细分亮点
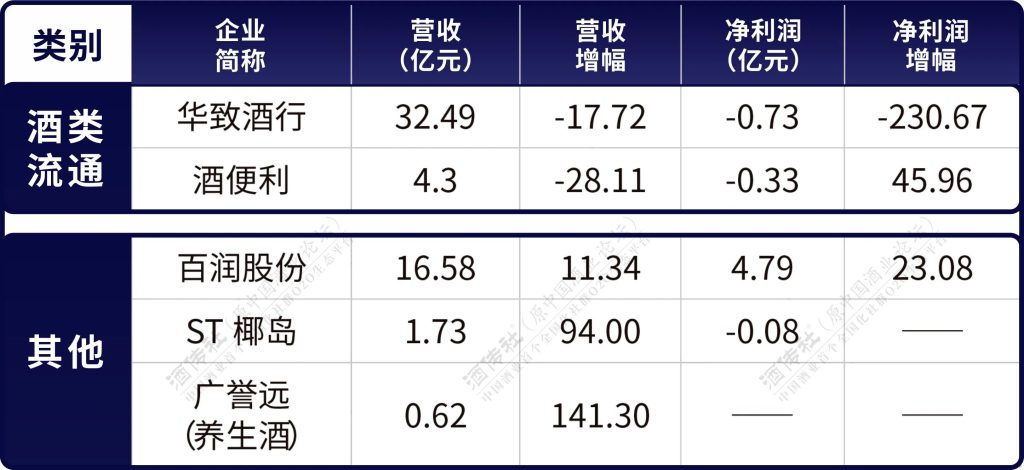
酒类流通板块,华致酒行上半年“由盈转亏”:营收32.49亿元、同比下滑17.72%,归母净利润-7344.60万元、同比下降230.67%。但拆开看,亏损主因是子公司对涉税事项自查补缴税款及滞纳金约1.1亿元(一次性因素,不涉及行政处罚);扣非归母净利润3915.28万元、同比增长18.72%,经营活动现金流净额4.99亿元、同比大增327.93%,库存降至16.33亿元、较期初下降31.48%。
“报表亏损、经营改善”——行业寒冬中,流通龙头主动去库存、压降风险的姿态,本身就是对渠道端的清醒判断。
细分赛道里,养生保健酒意外成为亮点:ST椰岛上半年营收1.73亿元、同比增长94.00%,亏损从1576.5万元收窄至753.8万元,酒类业务大幅放量(尽管销售费用激增421.38%);广誉远养生酒业务营收6195.10万元、同比大增141.30%,毛利率65.28%(同比提升13.31个百分点),“加味龟龄集酒”成为其上半年最大的增长点。
这两家企业的增长背后,是同一股时代浪潮:健康化、低度化、场景化的消费迁移,以及银发经济与年轻人“轻养生”需求的合流。在白酒总量收缩的大背景下,养生酒、低度酒正成为资本和渠道绕道寻找的新洼地。
NO ·6缩量时代的三重启示
2026年的酒业半年报,是一面诚实的镜子。
第一,分化不是阶段性现象,而是缩量时代的常态。白酒五家增长十五家下滑,啤酒冰火两重天,黄酒一哥易主——集中度提升在所有酒种同步上演,行业的“二八分化”正在走向“一九分化”。
第二,增长逻辑已经换轨。从压货冲量到控量挺价,从规模导向到效益导向,从B端压货到C端开瓶——报表上的收缩,很多是企业主动选择的结果。牺牲短期规模换取价格体系与渠道健康,是这轮调整中最值得肯定的“诚实”。
第三,结构性机会依然存在。低度化、健康化、年轻化是贯穿所有酒种的主线:“度数越高、景气越低”的冷数据背后,是消费者用脚投票的结果。谁能率先完成产品与场景的重构,谁就拿到了下一轮周期的入场券。
下半年,中秋国庆旺季的动销成色、低基数效应下的报表修复,以及黄酒“一哥”之位的最终归属,都将是检验行业成色的关键变量。冬天还没结束,但有人已经穿好了棉衣,有人正在种下春天的种子。