
文丨知之 编审丨酒传社团队ID:jiuchuanshe-OTO
9月16日,会稽山再度涨停封板,收获两连板,报28.33元/股,总市值135.83亿元。这是9月以来会稽山的第五个涨停——9月4日、9月9日、9月15日、9月16日。而自8月以来的一个半月时间,这只黄酒股累计上涨87%,滚动市盈率(TTM)站上48倍。对一家以黄酒为主业的公司来说,这个估值曾经不可想象。
资金为什么愿意追会稽山?直接导火索有三条:
业绩上,8月22日披露的半年报显示,上半年营收8.53亿元、同比增长4.43%,归母净利润1.29亿元、同比增长37.04%,利润增速数倍于收入增速。
政策上,8月28日工信部等六部门联合印发《关于推动历史经典产业高质量发展的意见》——国家层面首份,“酿造”位列其中,明确到2028年培育50家百亿规模龙头企业。
渠道上,9月以来会稽山·兰亭连续签下省级名酒大商,“高端黄酒放量”预期升温。华创证券维持“强推”评级并给出32元目标价(券商观点,不构成投资参考)。
但催化只是引信。真正被资金重新定价的,是这家公司三年里同时推进的三场变化:产品在向上,渠道在向外,公司在向新。
NO ·1产品向上:黄酒高端化新标杆
三场变化里,最先兑现的是产品结构。
上半年,会稽山中高端黄酒收入5.95亿元,同比增长14.17%,占营收比重升至约七成;普通黄酒收入1.48亿元,同比下降24.02%。一升一降之间,总量4.43%增速的背后,是一场高低端产品的换挡提速。
公司把产能、费用与经销资源向“纯正”“兰亭”“1743”等中高端大单品集中。二季度结构切换更快,中高端产品同比增长23.8%,普通黄酒下降27.6%。
而产品换挡的结果直接写在盈利质量上。上半年会稽山毛利率55.85%,同比提升0.40个百分点;销售收现8.81亿元高于营收,说明增长不是向渠道压货换来的;这也是会稽山上市以来,首次在半年度坐上黄酒上市公司营收的头把交椅。
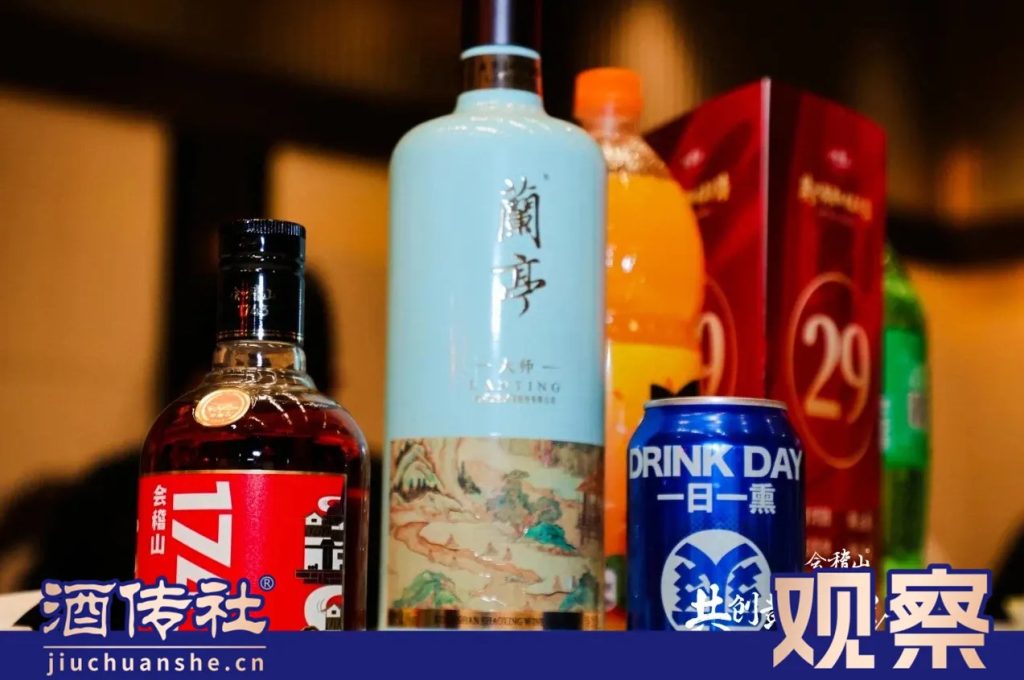
向上通道的顶端,站着兰亭。这个2019年才试水的高端品牌,把全部工艺压缩进“五重限定”:限定原料、限定工艺、限定大师、限定储藏、限定年份。价格矩阵梯度完整,超高端兰亭·大师树立价值标杆,高端兰亭·国潮承接宴请主力,次高端兰亭·序做消费入口——复制的正是白酒行业“形象产品—主打产品—放量产品”的成熟逻辑。
兰亭不做“更贵的一瓶酒”,而是复制白酒的圈层打法:在全国星级酒店举办“兰亭雅宴”,锁定行业精英、商会、校友会人群;把“高端宴请喝兰亭”变成可执行的动作。2026年4月,会稽山在绍兴兰亭故地复刻“曲水流觞”雅集,做成黄酒行业首个品牌文化IP;8月,又邀近三十位名中医举办养生雅集。
而它敢于作为价值标杆的底气,是近三百年的“国宴资产”:1915年巴拿马万国博览会第一枚国际金奖,1949年开国大典国宴用酒,1998年人民大会堂国宴专用黄酒,2016年G20杭州峰会,2025年联名法国佳醍亚的“法中醇和”礼盒成为马克龙访华的国礼。
兰亭的增长曲线因此陡峭。2023年兰亭销售约5000万元,2024年同比增长108%、突破1.2亿元、合作伙伴超100家,2025年接近2亿元;今年上半年兰亭单品营收再次翻倍,招商规模接近翻倍。
NO ·2渠道向外:卖茅台的人来卖兰亭
产品决定“价值”,渠道决定“广度”。高端黄酒怎么卖?会稽山的做法是:把最会卖高端酒的那批人请进来。
今年以来,多家名酒大商相继牵手会稽山。4月,会稽山与河南茅五剑签约并成立合资公司,深耕中原;随后,北京糖业烟酒集团、哈尔滨一言酒鼎相继入局;8月28日,落子华中,牵手长沙智潮优选;9月6日,四川盛世群运牵手会稽山——后者是茅台在四川的特约经销商,深耕酒水行业近30年,手握全川5000余个终端网点;9月10日,又落子华北,牵手邢台中天。大半年间,会稽山已与全国多家名酒大商合作,逐步铺开高端酒主销区的渠道网络。
为什么卖茅台的人开始卖黄酒?中国酒业独立评论人肖竹青判断:一线名酒强化直营,传统经销商的渠道份额和生存空间受到挤压,必须寻找新品类开辟第二增长曲线;而大商手握高净值客户、成熟团购圈层与高端宴席资源,缺的恰恰是高毛利、差异化、有文化附加值的新品类。黄酒低度、健康、国潮,正踩在这几个条件的交点上。
会稽山总经理唐桂江将兰亭列为公司“一号战略”,称“众多茅台系大商入局兰亭,印证高端黄酒赛道的巨大潜力”。
大商的选择,也反映在会稽山的半年报中:上半年上海区域收入增长20.95%,江苏增长7.5%,江浙沪以外地区增长76.6%;二季度省外收入占比提升至约42%。放大到产业层面,仅四川一省的黄酒流通规模,已从2022年的约0.5亿元增长至2026年的1—2亿元。“白酒经销商转身做黄酒”,正在从个案变成趋势。
NO ·3公司向新:老字号的新资产
产品与渠道之外,更深的变化发生在公司本体:新组织、新人群、新渠道,以及一个新的政策环境。
组织先行。2026年初,会稽山完成管理团队迭代,引进快消行业资深操盘手唐桂江出任总经理,将兰亭列为“一号战略”,设独立兰亭事业部与海外业务部;销售队伍从2022年的230人扩至2025年的711人。
同期,为三年转型累计投入广告宣传费超过5亿元(2025年单年2.67亿元)的组织,开始收获新客群与新渠道。
2023年7月上市的会稽山爽酒,以低度、0糖0脂低嘌呤切入年轻人赛道,2025年通过抖音直播破圈,单场直播销售额突破千万元,全年销售破1亿元,用户中70%在35岁以下,且省外销售占比较高。它未必贡献多大营收,却解决了黄酒最关键的“下一代认知”问题。
线上同步由费转利:2024年3月成立的电商子公司,2024年、2025年分别亏损1972万元、4413万元,2026年上半年实现净利润约2140万元,从“烧钱渠道”变成“效率渠道”。
一个新的会稽山,恰好撞上了一个新的利好政策环境。
2026年9月7日,工信部等六部门发布《关于推动历史经典产业高质量发展的意见》,这是国家层面首份针对历史经典产业的政策文件,将酿造与丝绸、茶叶、瓷器、中药等并列纳入历史经典产业范畴。《意见》提出到2028年培育50家百亿元规模龙头企业、塑造100个中国消费名品,到2030年培育形成一批世界一流企业和知名品牌。
政策为整个酿造行业确立了一套清晰的发展导向:传承传统工艺、拥抱数字科技、做强国货品牌、拓展多元消费场景、探索有序出海路径。对会稽山而言,这意味着它所押注的高端化、年轻化、数智化方向,从企业个体的探索上升为被国家产业政策认可和鼓励的路径。
在消费端,《意见》依托品牌培育与名品打造,把文化底蕴转化为市场竞争力,这对兰亭以文化附加值支撑高端定价的逻辑,是直接的背书。
10月下旬,首届历史经典产业博览会将在杭州举行。选址杭州,对黄酒的推广有特殊意义:杭州是浙江历史经典产业的核心展示窗口,黄酒与丝绸、茶叶、中药等同属浙江着力推广的十大历史经典产业。博览会放在杭州,意味着黄酒不是以单一酒种的身份参展,而是与丝绸、茶叶、青瓷等品类共同构成一个“中国经典生活方式”的叙事场——这对黄酒摆脱“地方酒”标签、进入更广泛的消费认知,提供了一个现成的场景。
复盘一个半月以来会稽山股价的涨幅,资金押注的其实就是三场变化:产品向上——中高端占比近七成、毛利率55.85%、现金流转正,兰亭用五年时间跑通了黄酒高端化的完整方法论;渠道向外——八年多家名酒大商、省外收入增长76.6%,黄酒借白酒的网络走向全国;公司向新——快消化的组织、年轻的客群、扭亏的线上,再加上一份首份国家政策的加持。
三场变化,没有一场是一个季度做成的。而超百亿元市值是市场为会稽山“黄酒高端化+全国化”投出的信任票;未来,会稽山的发展取决于兰亭在省外的复购、爽酒对年轻客群的持续拉新,以及这家始创于1743年的老字号,能否用现代组织的效率跑完这场长跑。
黄酒还是那个七千年的黄酒,但会稽山,已经不是那家困守江浙沪的黄酒厂了。
(本文仅做交流,不构成投资建议)