
文丨檀香 编审丨酒传社团队ID:jiuchuanshe-OTO
营收恢复增长,利润大幅减亏,华致酒行三季报释出久违的暖意。更值得关注的是,在库存与成本负担明显减轻之后,公司的转型重心正转向渠道组织与产品结构的深层调整——酒类流通商如何建立可持续的盈利能力,华致酒行正在给出自己的答案。
近日,华致酒行披露2026年三季报。前三季度,公司实现营收45.97亿元,同比下降10.98%;归母净亏损8253.88万元,同比减亏58.47%;扣非归母净利润3740.06万元,由亏转盈。其中,第三季度营收13.47亿元,同比增长10.95%,结束连续多个季度下滑;单季归母净亏损909.28万元,扣非归母净亏损175.22万元。
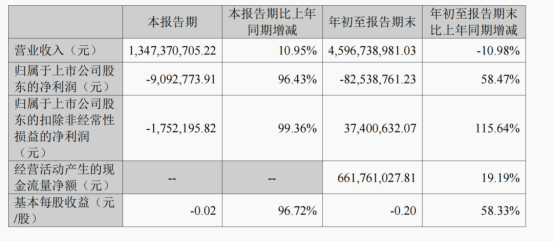
收入端止跌、利润端减亏、扣非由亏转盈,多项指标同步改善,说明前期调整正在兑现成效。对行业而言,华致酒行更值得关注的,不只是一个季度的增长,而是它如何在消化旧有经营压力的同时,重构渠道组织方式与利润来源。这条转型路径,对酒类流通行业具有样本意义。
NO ·1利润修复的底账:减负见效,经营底盘更稳
理解这轮改善,首先要看清它的成色:利润改善来自哪里,又为下一步留下了什么?
一个关键变化来自资产减值。前三季度,华致酒行资产减值损失为221.44万元,上年同期为3.25亿元,同比减少约3.23亿元。公司解释,主要系本期计提及转回存货跌价准备金额减少。这意味着,经过前期的主动去库存,存货跌价压力已基本释放。
与之相伴的,是资产负债表的主动“瘦身”。截至9月末,公司存货账面价值16.66亿元,较年初下降30.10%;总资产较年初下降20.40%;短期借款由年初的7.45亿元降至4.30亿元。库存占用减少、借款规模下降,企业的资金与利息负担明显减轻。
费用端的优化同样明显。前三季度,销售费用、管理费用分别同比下降23.34%、15.65%,财务费用同比下降74.58%。
结合半年报披露,人员与推广投入的优化,以及贷款减少带来的利息支出下降,共同推动了成本减负。
减负也为现金流带来了更坚实的保障。前三季度,公司经营活动现金流净额6.62亿元,同比增长19.19%,为后续转型留足了资金空间。
销售本身的获利能力也在改善。按财报披露的收入与成本计算,前三季度综合毛利率约8.14%,较上年同期的7.84%稳中有升;受收入下降影响,毛利额约3.74亿元,同比减少约3069万元,而随着三季度收入重回增长通道,毛利水平有望同步回升。
综合来看,通过库存、费用和融资规模的主动调整,华致酒行的经营负担明显减轻、现金流安全垫加厚。减负见效之后,公司也有了更充足的底气,在销售端培育更扎实的利润支撑。
NO ·2渠道做轻、产品做深,打开新的盈利空间
在收缩库存和费用的同时,华致酒行并未停下投入的脚步——门店拓展与自有品牌建设,正是它为“下一步增长”布下的两枚棋子。
名酒价格波动、渠道比价日益透明,使依赖货源优势和库存升值的传统经营方式承受压力,也倒逼流通企业重新回答两个问题:如何更有效地触达消费者,如何让每次销售留下合理收益。
华致酒行正在从渠道与产品两端给出答案。
公司在8月披露的投资者关系活动记录中,将转型方向明确为:从传统名酒分销渠道商,向连锁化、数字化、即时化的酒类终端服务商升级。
渠道端,重点是以更轻的门店形态,补齐终端触达和即时履约能力。
根据公司披露,华致优选采用约80平方米的小店模式,重点下沉至市、县及社区,通过店仓协同、接入主流即时零售平台,满足即时购酒需求。同时,依托本地运营商资源推进渠道下沉,由总部提供货品、数字化系统、培训及运营支持。
这一模式将总部的品牌与供应链能力,同区域运营商的本地资源、门店的终端服务结合起来。相比总部重投入的直营拓展,更有利于降低单点扩张的投入强度,也让扩张的节奏更稳健。
公司8月披露,上半年多业态合计新增门店173家,并强调“不盲目追求规模增速”。相较于开店数量,新店能否平稳度过培育期、成熟门店能否持续改善经营更为重要——这份定力,恰恰是在为单店盈利模型的打磨留足时间。
产品端,重点是通过自有品牌,拓展名酒之外的利润空间。
今年3月,华致酒行推出华致优选自有品牌产品体系,首批四款新品覆盖浓、清、酱、兼四大香型,聚焦100—300元价格带,并建立“专家严选+万人评测”的选品机制。
相较于单纯销售标准化名酒,自有品牌有助于增强产品差异化和定价自主性,也让流通企业更深地参与品质、价格与消费需求的匹配。消费者认知培育、品鉴推广、品质管理与复购运营,都需要持续投入,这也正是华致当前加码的方向。
虽然三季报尚未单独披露华致优选自有品牌的收入与利润贡献,但产品布局已经全面展开,新品的市场表现值得持续期待。
渠道与产品两端的调整,最终将在门店汇合:既有的名酒保真信誉,正进一步转化为消费者对其选品能力的信任;门店则通过体验、服务与复购,把产品的毛利空间转化为持续收益。
在规模、利润、品牌与生存之间找到平衡,正是华致这轮转型的核心章法。
NO ·3从减负到增利,三大看点值得期待
华致酒行的探索,为酒类流通企业提供了一个观察窗口。这轮修复能走多远,三个看点值得持续跟踪。
先看库存。截至9月末,公司存货较年初下降约三成,较6月末的16.33亿元小幅回升约2%——这或许意味着,在完成库存出清后,公司已开始围绕旺季动销主动备货。库存结构的优化效果,将在接下来的销售季得到验证。
合同负债的变化同样值得留意。该指标由年初的2.73亿元降至2797.77万元,这一变化与结算方式、发货节奏及季节性均有关联。接下来经销商的打款意愿与补货节奏,将成为观察终端信心的重要窗口。说到底,健康的库存状态只有一条标准——终端卖得动,客户愿意持续补货,资金能够顺畅回笼。
再看门店。即时零售打开了新的销售入口,而单店盈利模型的打磨,将决定这套体系的成色:订单结构如何优化?平台、配送和推广费用之后,一单的收益如何提升?线上新客如何沉淀为复购?这些问题的答案,正是华致优选下一步发力的方向。
自有品牌同样放在这本账里检验。随着产品布局展开,其带来的毛利将逐步覆盖推广与运营投入,并从首批铺货走向持续购买,成为门店新的利润支点。连锁体系的根基,归根结底是区域运营商和合作门店能不能持续赚钱——单店盈利跑通了,连锁扩张才有稳定基础。
最后看利润的质量。减值减少、压缩采购、优化费用,帮助企业平稳度过了调整期。更值得期待的是下一步:在正常补货、必要营销和终端服务投入得到保障的情况下,收入增长同步带动毛利额、扣非利润与经营现金流改善——那将标志着华致酒行新的经营方式开始稳定地创造利润。
对酒商而言,这份三季报的启示,在于重新审视规模与效益的关系。库存、门店、订单都只是经营载体,只有转化为真实动销和合理收益,规模才有价值。
酒类流通的竞争,正在从“谁能拿到更多货”,转向“谁能更有效地把货卖到消费者手中,并让合作门店留下利润”。华致酒行已经迈出了关键一步,而这份转型答卷的后续章节,将由消费者的持续购买与合作伙伴的持续盈利共同写就。