
文丨知之 编审丨酒传社团队ID:jiuchuanshe-OTO
10月30日,A股酒类上市公司2026年三季报披露完毕。同日,白酒板块走出与报表相反的行情:皇台酒业、古井贡酒、迎驾贡酒、泸州老窖先后触及涨停,贵州茅台盘中逼近1400元。10月29日至11月4日,白酒板块指数从1470.27点一度拉升至1600.97点,区间累计涨幅超过12%。
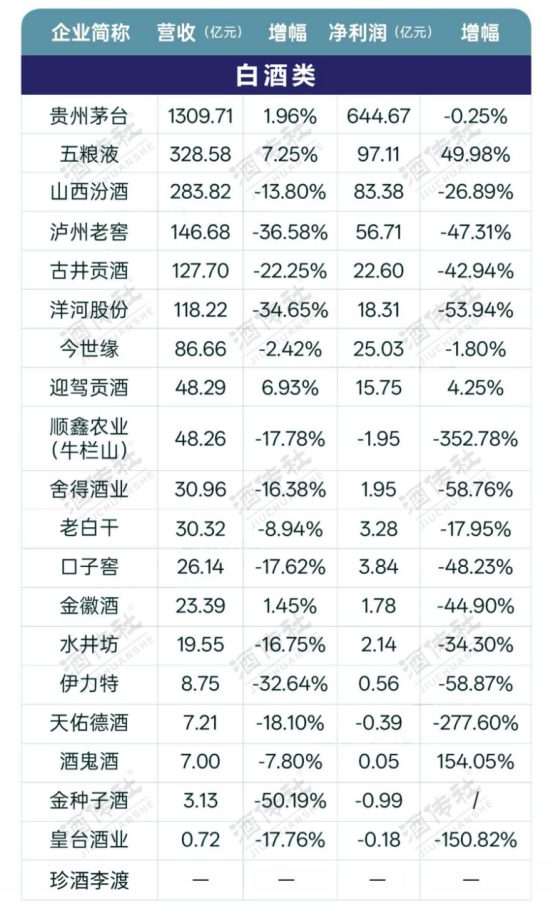
报表端仍然承压。按19家白酒上市公司逐行加总,前三季度合计营收2655.09亿元,同比下降约7.6%;合计归母净利润973.65亿元,同比下降约9.4%。降幅较二季度收窄,但利润降幅仍大于收入降幅,盈利压力并未实质缓解。
这组背离说明,报表反映的是过去的下滑,股价交易的是未来的预期。分板块看,周期位置并不同步——白酒在清库存,啤酒在换结构,葡萄酒在确认底部,黄酒在验证座次,流通端在减亏,新酒饮在兑现增长。同一时间段的三季报,对应不同的周期状态。
NO ·1白酒:降幅收敛,报表筑底
=
19家白酒上市企业(不含珍酒李渡)前三季度营收合计2655.09亿元,同比下降约7.6%;归母净利润合计973.65亿元,同比下降约9.4%。行业整体依然承压。
行业缩量下,利润加速向头部集中。茅台、五粮液、汾酒、泸州老窖、古井贡酒、洋河股份前六家合计营收2314.71亿元,占19家的87.2%;合计净利922.78亿元,占94.8%。其中,茅台一家营收占49.3%、净利占66.2%。
业绩分化明显。前三季度营收正增长仅4家(茅台、五粮液、迎驾贡酒、金徽酒),净利正增长仅3家(五粮液、迎驾贡酒、酒鬼酒)。
不过白酒板块单季度数据出现边际改善。第三季度单季营收正增长企业达7家(今世缘、老白干、迎驾、古井、口子窖、茅台、水井坊),净利正增长6家。板块第三季度营收同比降幅收窄至约10.1%,而此前的第二季度这一数据为下降17.1%,净利降幅收窄至约13%,而此前的第二季度这一数据为下降21.4%。
白酒板块累计仍在探底,但单季下滑已现收敛,是本期报表最核心的特征。
个股方面,值得关注的是贵州茅台的领航作用。贵州茅台营收增长1.96%伴随渠道结构反转。直销占比达56.36%,经营现金流同比大增120.07%,第三季度单季营收与净利双转正,守住了价盘与现金流。
但从板块全盘看,亏损面仍在扩大。第三季度单季亏损企业由7家增至8家,顺鑫农业、天佑德酒转亏,尾部出清仍在继续。
高库存是本轮周期的底色。报表端,五粮液、泸州老窖、舍得酒业等存货均呈两位数增长。价格带上,300—800元次高端承压最重,高端与大众价位相对坚挺。泸州老窖、水井坊、今世缘等酒企均明确表态“主动控货、消化库存”,报表上的下滑,相当一部分是企业主动选择的结果。
中信证券与国金证券均判断,板块已处于“周期磨底后期、出清尾声”。但业内共识明确:当前股价上涨是“利空出尽”的预期修复,终端动销并未实质反转。降幅收敛是主动出清进入尾声的报表特征,而非需求复苏的起点。
NO ·2啤酒:产量降6%,利润微降0.73%
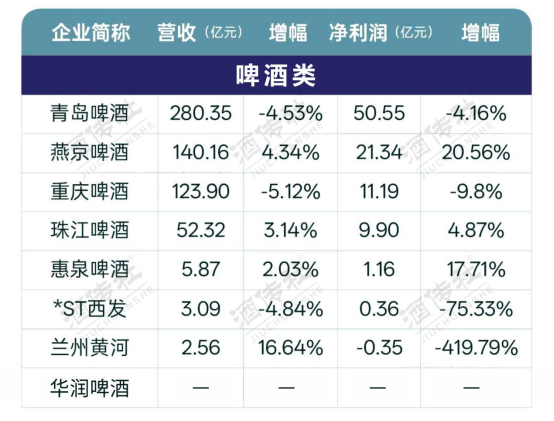
7家A股啤酒公司(不含华润啤酒)前三季度合计营收608.25亿元,同比下降1.98%;归母净利94.15亿元,同比下降0.73%。同期全国规上啤酒企业累计产量2894.7万千升,同比下降6.0%。量在明显下降,利润却几乎未降。
这与白酒“利润降幅大于收入降幅”形成反向对照。核心原因在于,啤酒本轮不依赖压货,而是依赖结构升级。
从各企业来看,呈现截然不同的路径分化。
青岛啤酒销量下滑6.22%,但中高端以上产品销量同比增长2%,占比超过46%,吨价不降反升,主动让渡低端量以换取高价值。
重庆啤酒则是被动失守,高档、主流、经济型收入全线下滑,大本营中区收入下滑10.6%。
燕京啤酒利润弹性最突出,净利同比增长20.56%。核心大单品U8销量同比增长30%,带动高端新品A10形成组合拳。但其净利增速已从第一季度的增长60.19%回落至第三季度的增长10.15%,考验正从“有没有U8”转为“有没有第二个U8”。
珠江啤酒与兰州黄河则提供了不同的观察样本。珠江啤酒第三季度单季营收、净利及销量出现阶段性回调,反映出结构红利的释放需要寻找新的接续动能;兰州黄河营收实现16.64%的增长,规模拓展取得成效,但利润端仍有待改善,说明规模扩张与盈利转化之间仍需持续磨合。
从市场层面看,外部环境正面临双重挤压。一是即饮渠道重构,现饮与非现饮比例已完成结构性交叉(约45:55),非现饮及即时零售渠道占比持续上升;二是精酿分流,预计2026年国内精酿市场规模将增至1600亿元。新零售与即时零售渠道正在切走传统巨头的市场份额。
但增量仍然藏在渠道里。青岛啤酒布局超1000家鲜啤直送门店,线上与即时零售销量创历史新高;珠江啤酒上半年电商收入激增494.81%;华润啤酒携手即时零售平台。
2027年啤酒利润若要持续增长,必须回归真实的结构升级与场景占领。当前行业已进入“总量见顶、结构升级”阶段,后续需密切观察春节即饮场景能否修复,以及成本端是否重启提价。
NO ·3葡萄酒:收入转正,利润仍在底部
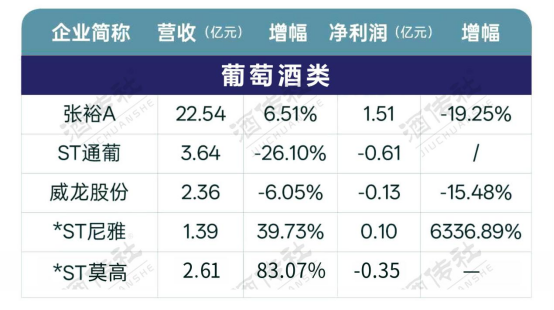
葡萄酒板块5家合计营收32.54亿元,净利0.52亿元,其中3家亏损,分化严重。张裕勉强将收入做正,ST通葡营收下滑26.10%、亏损0.61亿元,威龙股份营收下滑6.05%、亏损0.13亿元;ST尼雅与ST莫高虽然营收分别大增39.73%和83.07%,但均建立在极低基数上且尚未盈利(*ST尼雅系上年基数极低并扭亏),不可盲目视作增长。
外部压力犹存。2026年上半年,中国葡萄酒进口量约1.01亿升,同比下降10.98%,进口额7.1亿美元,同比增长0.83%,呈现“量降价升”态势。澳洲酒取消“双反”后回补,上半年进口量增长30.27%。国产龙头目前是在缩量市场中抢占份额,而非等待市场扩容。
板块亮点仍在于“新酒饮化”。张裕“长尾猫”上市10个月销售额破亿,并计划拓展脱醇及低度潮饮产品;ST通葡甜型气泡酒依靠线上直播走红,40元以下畅饮型产品上半年收入大增244.4%。这类动作虽有效降低了消费门槛,但至今尚无一家能将其打造为支撑业绩的第二曲线。
当前葡萄酒板块属于周期底部的确认期,而非成长的重启。收入转正意味着出清进程领先于行业复苏,但净利率的实质性修复仍需时间。
NO ·4黄酒:座次之争进入验证期
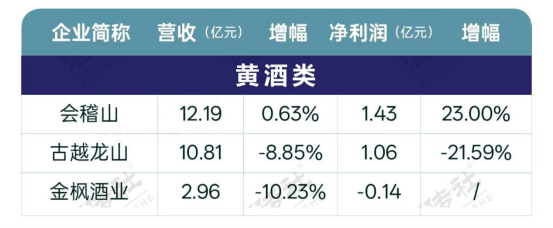
半年报时,会稽山营收首次反超古越龙山,差距约6600万元。三季报将这一差距进一步拉大:会稽山营收12.19亿元,同比增长0.63%;古越龙山营收10.81亿元,同比下降8.85%,差距扩大至1.38亿元。净利端,会稽山1.43亿元,同比增长23.00%;古越龙山1.06亿元,同比下降21.59%。
但第三季度单季数据并非单向演进。会稽山营收3.66亿元,同比下降7.24%;受金融资产公允价值变动拖累,净利1436.25万元,同比下降35.86%;但扣非净利达4265.52万元,同比大增128.86%。古越龙山营收2.94亿元,同比增长0.42%,年内首次转正;因上年同期确认沈永和酒厂拆迁补偿款形成高基数,净利1421.22万元,同比下降68.12%;但扣非净利1440.72万元,同比大增147.35%。
两家企业共同呈现“营收走弱、扣非走强”的特征,表明利润改善主要源于产品结构优化,而非规模放量。会稽山中高端黄酒收入同比增长16.2%,非江浙沪市场增长22.34%;古越龙山“青花醉”20年陈销售额增长69.2%,毛利率提升至40.03%。此外,金枫酒业营收2.96亿元,同比下降10.23%,亏损0.14亿元,仍处减亏通道。
值得关注的是,黄酒的下半场不在营收榜上,而在于两道核心命题:一是佐餐场景能否成功向江浙沪以外区域拓展;二是低度潮饮能否将消费者的“尝鲜”转化为实际复购。品类消费半径小于品牌影响力半径,是黄酒相较白酒更难跨越的鸿沟。
NO ·5酒类流通及其他:渠道出货回暖,低度化呈现分化
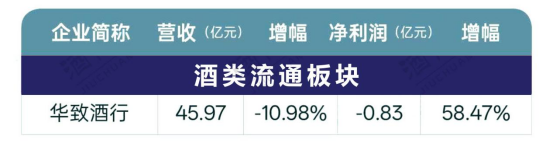
酒类流通端,底部特征显现。华致酒行前三季度营收45.97亿元,同比下降10.98%;归母净亏损0.83亿元,同比减亏58.47%。上半年的“由盈转亏”主因是子公司涉税自查补缴税款及滞纳金约1.1亿元(一次性因素);而第三季度减亏具备经营属性——单季营收13.47亿元,同比增长10.95%,单季亏损收窄96.43%,仅约900万元。截至9月末,存货占总资产约43.6%,去库存初见成效。
渠道冷暖呈现结构性温差。中国酒类流通协会二季度ACI显示,烟酒店终端库存指数首次突破荣枯线(52.13),但盈利水平指数仅32.96,仍处严重不景气区间。与此同时,“双11”期间名酒成交额同比增长30%,即时零售成为经销商回笼资金的重要通道。这表明流通端“先暖”的是出货通道,而非终端开瓶;经销商从囤货转向小单补货,是渠道健康化的开端,也是利润变薄的必经之路。
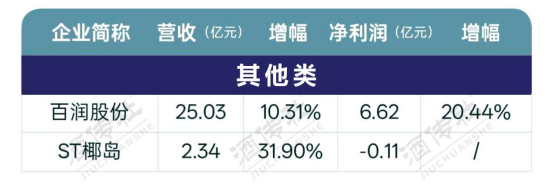
在低度化及新酒饮赛道,业绩成色出现真伪分化。百润股份是本期成色较扎实的样本:前三季度营收25.03亿元,同比增长10.31%;归母净利6.62亿元,同比增长20.44%(第三季度单季营收与净利分别增长8.35%和14.04%)。其预调鸡尾酒精准踩中低度化与即饮场景,实现了收入与利润的真实双增。
ST椰岛则是增收增亏、风险叠加的另一面:前三季度营收2.34亿元,同比增长31.90%;但归母净利亏损1122.76万元。第三季度单季营收同比下降30.76%,势头掉头向下。尽管其33度鹿龟酒佳品系列收入大增136.50%,但高昂的销售薪酬、电商投流与推广费用导致毛利无法覆盖经营费用;此外,公司9月下旬因涉嫌信息披露违法违规被证监会立案。同为高增长,百润是趋势兑换报表的真增量,ST椰岛则是买来的增量且合规承压。
本期酒业三季报的核心看点,并非单一数据,而是三个维度的深层变化。
其一,观测标尺转向C端。行业核心指标正从营收、经销商数量,转向开瓶率、合同负债与渠道库存。从茅台的直销反超,到汾酒、洋河、今世缘将考核挂钩开瓶与动销,酒企核心动作已明确从“B端压货”转向“C端开瓶”。
其二,低度化从概念走向业绩。从百润股份利润增长20.44%,到燕京U8销量增长30%、会稽山中高端增长16.2%,跨品类的数据共同验证了一个确定的增量方向。
其三,“读数修复”不等于“需求复苏”。2027年报表大概率改善,但首要驱动因素是低基数与节庆错期。高盛与国信证券对基本面企稳时点的预期分歧,恰恰说明真实需求尚未反转。
真正的验证节点在2027年春节,开瓶率、节后库存、批价与合同负债能否同步改善,是判断周期底部的核心前提。股价可以提前交易预期,但终端生意只能等待真实消费。三季报的克制之处在于:它如实反映了“降幅收窄”的报表底线,没有将其粉饰为“回暖”。