
文丨 檀香 编审丨酒传社团队ID:jiuchuanshe-OTO
2026年8月下旬,白酒上市公司半年报陆续出炉。数字背后,是行业信心跌入谷底的真实写照,量价利三杀的局面仍在延续,经销商库存高企、价格倒挂频现,“底部在哪”成为悬在每一位从业者心头的疑问。
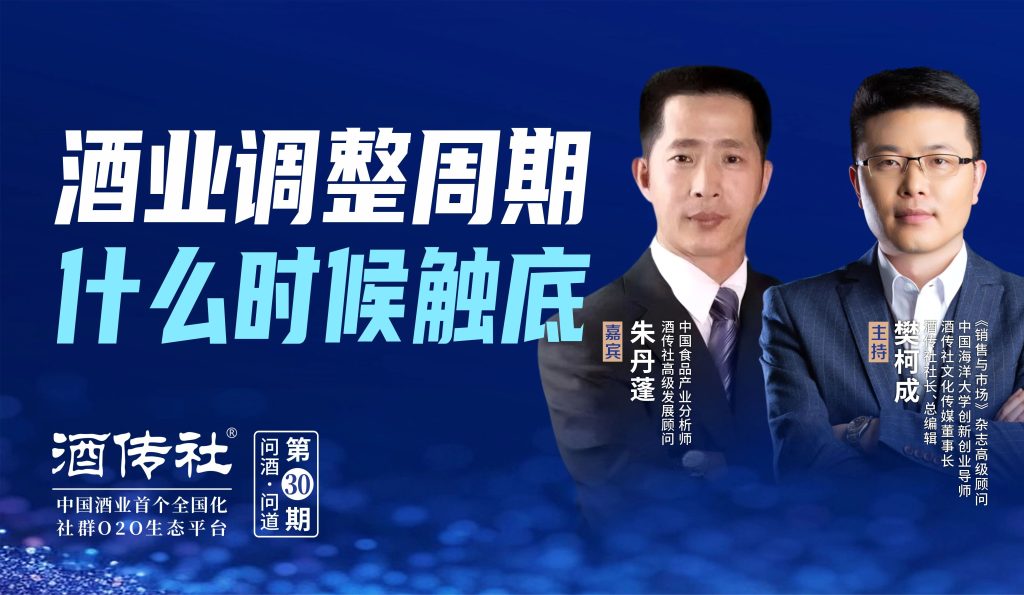
8月27日,由酒传社(原中国酒业论坛)推出的特别策划栏目《问酒·问道》第30期,特邀酒传社高级发展顾问、中国食品产业分析师朱丹蓬,与酒传社总编、酒传社文化传媒董事长、中国海洋大学创新创业导师、《销售与市场》杂志高级顾问樊柯成,围绕《酒业调整周期,什么时候触底?》展开深度对话。
以下内容基于直播内容整理。
NO ·1周期研判:2026是“筑底之年”,2028是“起跳之年”
朱丹蓬认为,2026年上半年白酒上市公司整体表现整体不算太好,但已是不幸中的万幸。2026年春节落在2月份,传统销售旺季的绝大部分红利并入了本年度财报。即便如此,行业仍然交出了一份整体承压的成绩单。
朱丹蓬从三个维度拆解了当前的周期位置。
宏观层面:经济环境的不确定性是最大的外部变量,但中国巨大的人口基数和消费红利是“压舱石”。中国永远不缺消费者,缺的是你的产品能否成为他的解决方案。
中观层面:核心变量是库存之债,2024至2025年经历两年去库存阵痛,部分酒企包袱有所减轻,但远未轻装上阵,不能用传统运营模式去做增量了,要拥抱新零售。
微观层面:消费信心、消费能力与消费意愿的相对下探仍在延续,这是三者中最难量化却最真实的市场体温。
基于上述判断,朱丹蓬认为,行业出清与回暖,大概率要等到2028年。他给出了两条佐证:一是顶层设计层面的换届周期将在2027至2028年完成;二是在低度酒、健康酒、小瓶酒、草本酒等新品类上的布局,届时将进入“初有成效”的收获阶段。
对于底部确认的关键信号,朱丹蓬给出了三个可量化的观察指标:库存量是否回归合理水位、合同量(即经销商打款意愿)是否企稳回升、终端动销量是否持续改善。
三组数据相互印证,才能做出更为科学的周期判断,而非仅凭单月或单季度的报表波动就轻言“触底”。即使底部确认,回暖也非普涨,“分化”将是贯穿未来数年的主旋律。
如果说底部研判决定了“何时动”,那么看清商机决定了“往哪走”,调整期的另一面,正是机会重新洗牌的时刻。
NO ·2周期商机:四大风口与渠道底层变革
调整期从来不只是困难,更是机会重新分配的时刻。当传统大单品增长乏力,新的品类矩阵正在悄然成型。
朱丹蓬指出,当前白酒行业最值得关注的四大品类机会分别是:小瓶装、低度酒、光瓶酒和草本酒。
小瓶装并非新事物,已经出现了超过十年。但过去行业日子好的时候,没有哪个头部品牌把它当作战略重心来推。现在情况不同了——当消费频次下降、消费者尝试意愿降低,小瓶装成了降低决策门槛、触达新人群的有效工具。
低度酒的窗口期已经得到市场验证。朱丹蓬特别提及泸州老窖,从三至五年的长周期看,低度国窖1573单品已突破百亿。这意味着当“低度风”真正刮起来的时候,提前布局者将享受到先发优势。
光瓶酒是大众口粮酒的刚需底盘,在消费分级日益加剧的背景下,性价比优势愈发突出。
草本酒则瞄准了消费者对健康管理的日益重视。从2023年开始,整个大健康产业持续升温,草本白酒作为传统白酒的功能化延伸,正在开辟一条差异化的赛道。朱丹蓬指出,从酱香、浓香到清香,再到如今的草本风向,本质上反映的是整个行业从“香型竞争”向“功能与体验竞争”的深层演进。
朱丹蓬认为,渠道商选品原则是顺势而为,但接到风口品类之后,用什么服务能力留住消费者才是关键。
朱丹蓬揭示了一个容易被忽视的行业深层变革:费用投放方向的根本性转移。过去白酒企业习惯于将大部分市场费用投向渠道端(ToB):陈列费、进场费、经销商返利、终端激励……层层叠加却未真正触达消费者。如今头部企业正将费用重心转向消费者端(ToC):品鉴会、红包、会员体系、私域运营……一切指向最终开瓶的那个人。
这是中国白酒营销底层逻辑的改变,是升级创新的最大亮点。渠道商须清醒认知,过去靠“压货吃政策”的模式正在失效,谁能帮助品牌方真正服务好C端,谁就能在新利益格局中占得先机。
那么,什么才是渠道商无法被取代的核心竞争力?对此,朱丹蓬给出的答案是:情绪价值。
“情绪价值已经成为中国特有的一种经济形态,”朱丹蓬表示,从盲盒到肥宅快乐水,当大家不愁吃不愁喝的时候,追求的就是情绪价值。白酒的三个属性:产品属性来自厂家,健康属性也来自厂家,唯独情感属性的主责人是渠道商。
他给出了可操作的建议:把每一个购买过你产品的客户变成“粉丝”。粉丝经济的底层逻辑并非理性计算,而是情感连接,你的粉丝数量和质量,决定了你在本地区的话语权。当粉丝数量和质量足够高时,便拥有了在本地区不可替代的话语权。
渠道角色的重塑,必然倒逼产品线的重新布局——当服务对象从“压货”转向“消费者”,价格带与产品形态必须精准匹配不同层级的需求。
NO ·3产品结构:“哑铃型”分化与六层消费裂变
“哑铃型”是近年来描述白酒价格带格局的高频词汇——高端稳、大众旺、次高端承压。但朱丹蓬认为,这种描述仍显粗糙。
高端靠什么稳?办多大的事喝多大的酒,这是特定场景下不可替代的硬通货。面子、里子、宴请场景的特殊性,构筑了高端的基本盘。
大众为什么旺?极致性价比的产品永远有市场,消费者喝的是“值”,而不是单纯的“便宜”。
次高端的困境与出路在哪里?朱丹蓬给出的策略是“随行就市,灵活上下”。酒企端可以做酒体升级而维持价格不变——本质上是变相降价;渠道端可以通过组合套餐的方式锁定大客户。核心是不要死守一个价格点,而要在一个价格区间内灵活腾挪,随行就市。
朱丹蓬指出,白酒消费层次已从过去的三档裂变为超高端、高端、中高端、中档、中低档、低档六个层次。每个层次若容纳3至5家头部企业,整个市场足以支撑30家以上有竞争力品牌。这意味着新品牌、区域性品牌、细分品类品牌依然有突围可能。只要企业在某个价位带、香型、消费场景中做到性价比与质价比兼而有之,就一定有一席之地。
产品结构的分化,最终投射在消费场景的冷暖差异上——哪些场景先回暖,哪些场景仍需等待,决定了企业资源投放的优先级。
NO ·4场景修复的节奏:宴席先行,商务最慢
白酒消费的四大场景——商务、宴席、自饮、收藏,在本轮周期中呈现截然不同的走势。
白酒消费多在餐饮渠道完成。当前消费者更理性务实,追求性价比和质价比。生肖酒等多是传统延续,而非主要盈利点。朱丹蓬认为,场景的修复顺序为:宴席> 自饮 > 收藏 > 商务。
宴席场景率先修复。婚宴、寿宴、亲朋好友聚会,这些“人间烟火气”是最先回暖的。只要人情世故在,只要红白喜事在,宴席用酒的刚需就在。朱丹蓬判断,宴席将是带动行业走出底部的第一引擎。
自饮场景温和增长。“喝好一点,喝少一点”的消费趋势,支撑了口粮酒的消费升级。从十几块的光瓶酒升级到几十块、上百块的品质光瓶。一个人在家小酌的场景,正在成为不可忽视的增量市场。
收藏场景趋于理性。生肖酒等传统收藏品种仍在延续,但更多是一种品牌传统的保留,而非营利的支柱。过去靠收藏属性拉动溢价的模式正在退潮,收藏回归真实的爱好需求。
商务场景最为困难。房地产等传统“大酒消费行业”不景气,而新兴的科技型企业(AI、芯片、硬科技)的从业者多为高学历人群,对传统的饮酒文化天然疏离。因此,商务场景的修复,寄望于经济基本面的全面复苏,而非行业自身的努力。
从价位带稳定性来看,未来三到五年200元左右的价格带将是最为稳健的区间,既具备品质升级空间,又不过度依赖商务场景复苏,与宴席和自饮两大率先修复的场景高度匹配。
中国白酒的基本盘是稳健的。在一个存量博弈的时代,渠道商需要重新找到自己的精准定位:从“搬箱子”的人,进化为“传递价值”的人;从价格竞争的泥潭中抽身,转而构建基于服务与情感的核心竞争力。
2026年是筑底之年,2028年或是起跳之年。在此之前,活下去,并且活得有质量,这是对所有从业者最朴素也最真诚的期许。