
文丨檀香 编审丨酒传社团队ID:jiuchuanshe-OTO
从果酒、果啤到养生酒、低醇葡萄酒,新酒饮品类正在成为各大品牌的突围方向。但“降低度数”已经不再构成竞争壁垒,产品同质化、复购不足与供应链薄弱,正在推动赛道从流量竞争转向系统能力的竞争。
那么,新酒饮的下一站在哪里?品牌如何在这场变革中找到自己的增长路径?
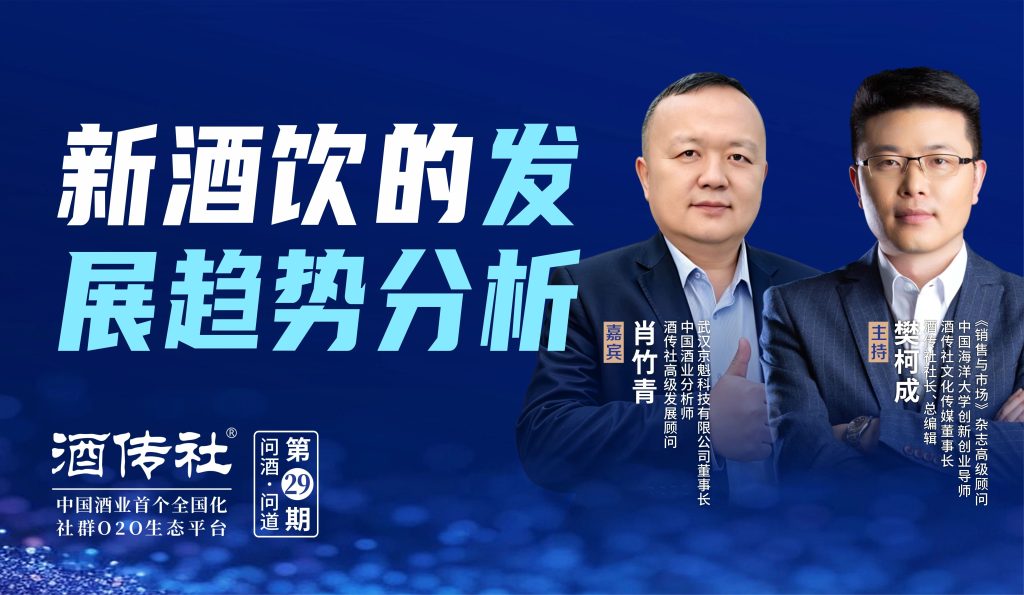
8月21日,由酒传社(原中国酒业论坛)推出的特别策划栏目《问酒·问道》第29期,特邀酒传社高级发展顾问、中国酒业独立评论人、武汉京魁科技有限公司董事长肖竹青,与酒传社总编、酒传社文化传媒董事长、中国海洋大学创新创业导师、《销售与市场》杂志高级顾问樊柯成,围绕《新酒饮的发展趋势分析》展开深度对话。
以下内容基于直播内容整理。
NO ·1旧秩序的崩塌:当“老登经济”遇上“悦己消费”
直播伊始,肖竹青指出,传统老酒饮的格局已经固化,且主力消费人群正在老去。他形象地将过去的主力饮酒人群称为“老登”。在他看来,正是人口结构、购买力以及购买意向的改变击穿了传统酒业逻辑。
人口结构:50后、60后、70后这些白酒消费主力进入“老登”阶段,生理上无法再承受高度烈酒。
购买力承压:在经济周期和消费紧缩的背景下,动辄几百、上千元的传统名酒对于年轻群体和“灵活就业者”而言,门槛过高。
购买意向颠覆:新一代消费者追求“悦己”和“微醺”。他们更愿意用威士忌兑果汁,或选择一杯清爽的梅见,而非在酒桌上证明“自己说了算”。
肖竹青进一步分析,传统酒企同质化的“打法”已经失效。当一线名酒渠道下沉,与区域名酒在终端贴身肉搏时,新兴品牌若仍在同一维度竞争,结果只能是遭遇“品牌力、队伍、经销商”的全面碾压。
NO ·2新酒饮的崛起:四大样本解析市场增长的密码
“与其临渊羡鱼,不如退而结网。”肖竹青用陶石泉(江小白创始人)的转型为例,指出新酒饮的核心在于切换赛道。他将瓶子星球集团(原江小白)、黄酒龙头、啤酒巨头和劲酒作为四大观察样本,总结了新酒饮的突围逻辑。
样本一:瓶子星球——从卖酒到“生活方案提供商”
肖竹青表示,瓶子星球的案例值得酒业从业者学习。他进一步分析,传统白酒的路径是“酒厂→代理商→烟酒行→消费者”,而瓶子星球的逻辑已经彻底迭代。
江小白曾依靠“表达瓶”文案风靡全国,以约15000人的庞大业务员团队在全国铺货。然而,在名酒与区域豪强层层围剿下,白酒业务收缩至集团10%。转型后,梅见破10亿,果立方紧随其后,两者合计贡献了集团超过90%的营收增长。
肖竹青认为,瓶子星球的成功来自两方面的创新。
一方面在营销上创新,采用场景化投流、精准触达。瓶子星球不再局限于传统餐饮渠道,而是研究消费者的互联网行为轨迹。例如,当你在美团或抖音上搜索“附近的串店”时,会直接推送一个包含肉串和梅见/果立方的“吃香喝辣”套餐。同样,在预订露营装备、婚庆服务、升学宴时,都会有相应的酒水套餐前置呈现。
另一方面重新定义经销商,经销商不再是简单的“物流配送商”,而是“生活方案的提案者”。他们帮助终端小店做进销存系统预警,方圆3-5公里投流,将酒水前置到消费者的潜在饮酒场景中。
样本二:黄酒——老品类的“年轻化”改造
再看黄酒赛道,老品类同样在寻求年轻化突围。黄酒作为中国最古老的酒种,拥有深厚的文化基因,一度被困在江浙沪和“爷爷辈”的刻板印象中。肖竹青表示,黄酒龙头正在通过“三新”破局:
新工艺与新口感:古越龙山与华润啤酒合作,推出啤酒与黄酒工艺结合的气泡黄酒,改变了传统黄酒厚重的体感,让消费者喝起来“像可乐一样刺激”。
新营销与新场景:从传统佐餐转向露营、小聚等年轻场景,大量利用时尚人群做消费体验分享,在小红书、视频号、抖音等平台种草。网上首发、明星代言成为常态,突破了“江浙沪舒适圈”,向全国化迈进。会稽山更是请来了拥有百威、华润雪花双重背景的高管,用啤酒的渠道打法重新铺设黄酒的终端网络,包括快递站点等新兴触点。
新定价体系:改变黄酒过去10块20块的廉价印象,推出中高端产品线,让黄酒既能走进日常佐餐,也能登上商务宴请的餐桌,实现从“爷爷喝的酒”到“年轻人都想尝一口的潮饮”的认知重塑。
样本三:啤酒巨头——精酿赛道迎来“大象转身”
啤酒巨头的行动则更显大象转身之势。在国产啤酒高端化的大趋势下,肖竹青敏锐地捕捉到了三个关键变化:
国货自信取代洋品牌崇拜。过去消费者以喝百威、嘉士伯为荣,如今随着国货崛起,国潮复兴与文化自信让年轻人不再认为洋品牌是唯一的高端选择。与此同时,外资品牌决策链条冗长,在快速迭代的中国市场明显失速。
风味啤酒成为巨头的“新战场”。过去精酿啤酒由中小玩家主导,如今燕京啤酒已在湖北丹江口、广西等地兴建大型精酿工厂,其U8和A10等单品增速亮眼;华润啤酒未来两大业绩增长可能来自风味啤酒以及收购的经典区域品牌(蓝剑,行吟阁,金威等)重新梳理/重新定位/重新焕新。
老品牌回归激活情怀消费。啤酒等区域老品牌,正在被重新激活。肖竹青强调,老品牌回归与风味啤酒创新,构成了啤酒巨头在新酒饮时代的两大可能性。
样本四:劲酒——ToC的组织架构与“正道文化”
而劲酒的成功路径,则更多体现在组织与文化层面。肖竹青分析认为,劲酒的成功不仅仅是产品和价格,更在于其组织架构的ToC导向和以诚信为本的企业文化。
首先,ToC的组织设计:劲酒在每个省都设有不承担销售业绩KPI的品牌总监,其任务是研究如何在不同场景与消费者建立好感。
其次,极致的稳定性:劲酒从不换经销商、从不换总经理。劲酒不压货,春节前主动停货,确保渠道库存健康。肖竹青认为,正是这种长期主义的经营哲学,让劲酒在经济下行期成为经销商和消费者双重信赖的避风港。
第三,用户共创的话术体系:劲酒很多出圈的营销话术并非官方发明,而是放大消费者的真实吐槽与分享。“女生生理期热着喝劲酒就不疼了,姨妈神器”等,这些来自民间的声音被劲酒敏锐捕捉、二次传播,形成品牌与消费者的双向奔赴。
NO ·3未来方向:新酒饮时代的“四维”生存法则
在剖析了传统酒业的困境与新酒饮的突围样本后,肖竹青进一步为行业同仁提炼出一套面向未来的行动方法。他认为,新酒饮绝非简单的“降度”或“换包装”,而是一场涉及价格逻辑、价值内核、竞争格局与传播方式的系统性改变。
他从四大维度,构成了新酒饮时代的生存与进化的基石:
①定价权革命:锚定“国际化客单价”,拥抱“消费降级”现实。
肖竹青直言,许多中国酒企的定价策略已脱离国际通行语境。对比美国市场12美元、欧洲市场10欧元的主流酒水消费客单价,动辄数百元乃至上千元的传统白酒,在年轻一代面前已构筑起难以逾越的价格壁垒。因此,新酒饮的第一要义是“让年轻人喝得起、喝不累”。无论是几十元到百余元的梅见,还是终端零售价仅17元左右的劲酒,其成功的前提均是在知名品牌背书下,提供了极具竞争力的性价比。
②价值内核迁移:从“权力测试”到“情绪价值”的社交重塑。
新酒饮的价值内核,是从“利他型”的服从性消费,转向“悦己型”的体验性消费。一瓶酒的价值不再取决于它是否产自名门,而在于它能否营造轻松微醺的氛围,能否成为美好瞬间的催化剂。因此,新酒饮的品牌叙事必须剥离陈腐的权力崇拜,转而深耕情感共鸣、场景记忆与个人愉悦,将产品打造为具备社交货币属性的“情绪资产”。
③格局洗牌:精酿与风味啤酒赛道迎来“巨头碾压时代”。
作为新酒饮的重要版图,啤酒行业的内部裂变同样预示着格局剧变。肖竹青认为,巨头的入场意味着行业将迎来“降维打击”,中小精酿品牌的生存空间将被急剧压缩。但对于经销商与从业者而言,这同样蕴藏着巨大机遇,跟随巨头布局风味啤酒、参与区域老品牌的复兴计划,将是分享新酒饮市场的现实路径。
④传播方式升级:AI与流量经济下,“不出镜就出局”
肖竹青认为,技术革命正在重构一切商业逻辑。他指出,人工智能的学习能力已呈指数级跃升,这预示着一个“超级理性工具”将颠覆所有依赖信息差的传统行业。对酒业从业者而言,这意味着必须学会两件事:一是种草,二是创造情绪价值。
种草:要求从业者熟练运用短视频、直播、小红书等新媒体工具,将产品植入消费者的潜在心智与消费场景。
情绪价值:要求从业者具备人格化的魅力,用差异化的表达方式吸引粉丝,建立信任。
在肖竹青看来,传统酒业的“老登”故事已经远去,而新酒饮的画卷才刚刚展开。这并非单纯的低度化,而是从“利他型”的权力附庸,向“悦己型”的情绪消费进行的一场深层次的转移。在此过程中,谁能理解年轻人的孤独与欢聚,将产品嵌入真实的消费场景,谁就能在这场变革中率先完成从“权力测试”到“情绪资产”的价值跃迁,谁就能赢得下一个时代。
发表回复